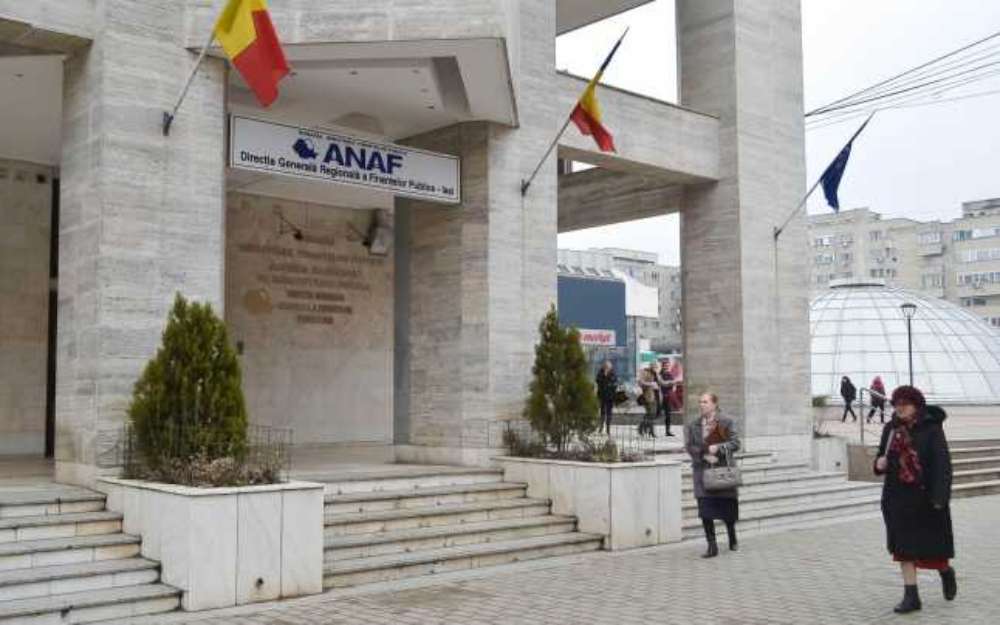
O fostă administratoare a unei societăți comerciale ajunse în faliment a scăpat de plata unei datorii de aproape 80.000 de lei, după ce Tribunalul a respins acțiunea formulată de Direcția Generală Regională a Finanțelor Publice Iași. Fiscul a încercat să demonstreze că femeia se face vinovată de intrarea firmei în insolvență și că ar trebui să suporte din propriul patrimoniu datoriile rămase neachitate. Judecătorii au considerat însă că acuzațiile nu au fost susținute de probe concrete.
Acțiunea a fost introdusă de Direcția Generală Regională a Finanțelor Publice Iași – Administrația Județeană a Finanțelor Publice, care a solicitat obligarea Andreei Irina Tescovina, fost administrator al societății, la plata sumei de 79.974 de lei, reprezentând pasivul firmei care nu a mai putut fi recuperat în procedura insolvenței.
Societatea fusese înființată în anul 2021 și avea ca obiect principal de activitate servicii de îngrijire zilnică pentru copii. Femeia a ocupat funcția de administrator de la înființarea firmei și până la deschiderea procedurii simplificate a insolvenței. Proedura de faliment a fost deschisă de Tribunal la începutul anului 2025, la solicitarea societății.
Fiscul a acuzat-o că ar fi folosit banii firmei în interes personal
În fața instanței, reprezentanții Fiscului au susținut că fosta administratoare ar fi contribuit la falimentul societății printr-un management defectuos și prin folosirea bunurilor sau a banilor firmei în interes personal ori în beneficiul altor persoane.
Instituția fiscală a invocat prevederile Legii nr. 85/2014 privind procedurile de prevenire a insolvenței și de insolvență, mai exact articolele care permit atragerea răspunderii administratorilor pentru ajungerea unei societăți în incapacitate de plată. Unul dintre argumentele principale ale Fiscului a fost legat de situația financiară a societății la finalul anului 2023. Potrivit bilanțului contabil, firma figura cu disponibilități bănești de 17.586 de lei și creanțe de recuperat în valoare de 6.661 de lei.
Reprezentanții ANAF au apreciat că societatea ar fi avut resurse pentru achitarea cel puțin parțială a obligațiilor fiscale, însă banii nu ar fi fost folosiți în acest scop. De asemenea, Fiscul a susținut că administratoarea ar fi continuat activitatea societății deși situația financiară indica existența unor dificultăți majore, fără să solicite la timp deschiderea procedurii insolvenței. În opinia reclamantei, aceste împrejurări ar fi demonstrat că femeia a acționat în interes personal, prejudiciind creditorul bugetar.
Firma înregistra pierderi de peste 132.000 de lei în doi ani
Documentele analizate de judecători au arătat că situația financiară a societății era dificilă cu mult înainte de deschiderea procedurii de insolvență. Concret, firma a înregistrat pierderi de 58.742 de lei în anul 2022 și de 73.514 lei în anul 2023. Astfel, pierderile cumulate în cei doi ani au ajuns la 132.256 de lei. Mai mult, balanța de verificare din noiembrie 2024 indica disponibilități bănești de numai 1.334,36 lei, în timp ce datoriile evidențiate în conturile de datorii ajungeau la 294.138,25 lei.
Aceste date au confirmat dificultățile financiare ale societății, însă nu au fost suficiente pentru ca instanța să concluzioneze că administratoarea a folosit banii firmei în interes propriu sau că a continuat activitatea în scopul obținerii unor beneficii personale.
În motivarea hotărârii, instanța a subliniat că simplul fapt că o societate ajunge în insolvență nu atrage automat răspunderea personală a administratorului.
În ceea ce privește acuzația că administratoarea ar fi folosit banii sau bunurile firmei în interes personal, judecătorii au constatat că Fiscul nu a identificat concret bunurile despre care susține că ar fi fost utilizate în acest mod și nici modalitatea în care s-ar fi produs presupusa faptă. Instanța a arătat că existența unor disponibilități bănești de 17.586 de lei la finalul anului 2023 și a unor creanțe de recuperat de 6.661 de lei nu demonstrează, prin ea însăși, că administratorul și-ar fi însușit banii societății.
În final, Tribunalul a concluzionat că nu au fost demonstrate faptele prevăzute prin Legea nr. 85/2014 și că nu sunt îndeplinite condițiile necesare pentru angajarea răspunderii civile delictuale. Prin urmare, acțiunea formulată de Direcția Generală Regională a Finanțelor Publice Iași a fost respinsă ca neîntemeiată.